芯片涨价与厂商缺货背后 产业链“堵点”何在?——以半导体设备为视角
2021年以来,全球芯片市场频繁出现涨价、缺货的现象:从汽车电子到消费电子,从MCU到电源管理芯片,许多厂商不得不面对交期延长、价格飙升的困境。表面上看,这是疫情导致的供需错配,但深入产业链内部就会发现,真正的“堵点”并不在芯片制造本身,而是隐藏在更上游的半导体设备环节。
一、半导体设备:芯片制造的“母机”
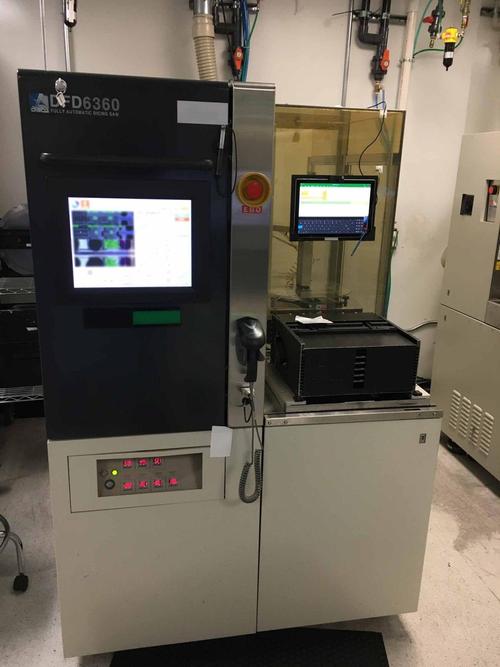
芯片制造需要经过数百道工序,每道工序都依赖高度精密的设备。无论是光刻机、刻蚀机、薄膜沉积设备,还是离子注入机、清洗设备、量测设备,都属于半导体设备范畴。没有这些设备,设计再先进的芯片也无法落地。因此,半导体设备的产能、交付速度和技术水平,直接决定了芯片的供给弹性。
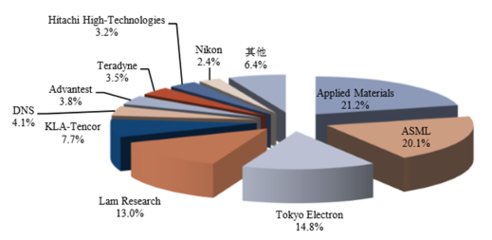
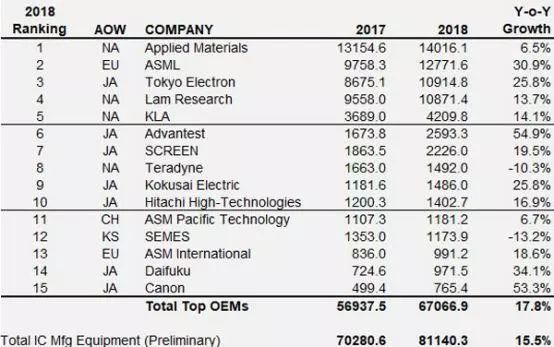
半导体设备本身就是一个高度寡头化的市场。例如,光刻机几乎被ASML垄断,刻蚀设备由泛林、应用材料、东京电子等少数企业主导。当芯片需求激增时,设备厂商的产能无法迅速扩张,交期往往长达12-18个月甚至更久。这就形成了一个硬约束:即使晶圆厂想扩产,也要先等设备到位。
二、堵点一:设备产能弹性极低
设备制造不像组装手机,可以快速增加流水线。一台高端光刻机包含超过10万个零部件,涉及全球数千家供应商,其中不少部件只有一两家企业能做。例如,ASML的EUV光刻机需要德国蔡司的镜头、美国Cymer的激光光源、日本的高纯度氟化氢等。任何一环出现瓶颈,整机交付就会延迟。
疫情之后,这些供应链环节受到反复冲击:工厂停工、物流中断、原材料涨价。结果就是,设备厂商即使满负荷运转,也无法满足晶圆厂激增的订单。据统计,2021年全球半导体设备销售额突破1000亿美元,但交货周期普遍延长了30%-50%。
三、堵点二:关键零部件“卡脖子”
半导体设备的核心零部件同样集中度极高。例如:
- 光学系统:蔡司垄断高端光刻镜头;
- 真空阀门:VAT、MKS等少数企业占据主要份额;
- 静电吸盘:日本碍子、京瓷等主导;
- 射频电源:MKS、AE等。
这些零部件的产能扩张同样缓慢,且技术壁垒很高。一旦某个零部件缺货,设备就无法组装。更麻烦的是,设备厂商和晶圆厂之间通常采用“先下单、后生产”的模式,一旦需求预测失误,就会导致一年以上的交付延迟。
四、堵点三:设备技术迭代与人才培养滞后
半导体设备不仅是精密机械,还集成了物理、化学、材料、软件等多学科前沿技术。每一代制程升级(如从7nm到5nm、3nm),都对设备提出更高要求。例如,EUV光刻机需要极紫外光源、多层反射镜、超洁净真空环境,研发周期长达十年以上。
设备行业需要大量经验丰富的工程师。但这类人才培养周期长,且全球范围内都面临短缺。当行业突然扩张时,人才瓶颈就会凸显,拖慢设备交付和售后支持,从而间接影响芯片产能。
五、对芯片短缺的传导效应
半导体设备的堵点,会通过产业链层层放大。具体路径是:
- 终端需求上升(如汽车、数据中心、5G)。
- 芯片设计公司向晶圆厂下单。
- 晶圆厂满产仍供不应求,计划扩产。
- 扩产需要新设备,但设备交期长、零部件缺货。
- 新产能无法按时释放,芯片供给持续紧张。
- 芯片价格继续上涨,厂商缺货加剧。
可见,半导体设备是芯片短缺的“隐形瓶颈”。即使晶圆厂有钱建厂,也可能因为设备不到位而无法投产。例如,台积电、三星、英特尔在美国新建晶圆厂,都面临设备安装延迟的问题。
六、缓解之道与未来展望
要疏通半导体设备堵点,需要多方努力:
- 设备厂商加大研发投入,提升关键零部件的自主可控能力;
- 政府通过产业政策支持设备国产化,减少对单一供应商的依赖;
- 晶圆厂与设备厂商建立更紧密的合作,提前锁定产能;
- 加强人才培养,扩大工程师供给。
长期来看,随着各国加大半导体投资,设备产能有望逐步扩张。但短期内,设备交付周期仍将较长,芯片涨价和缺货的压力难以完全消除。只有打通设备这个“堵点”,芯片产业链才能真正实现供需平衡。
芯片涨价、厂商缺货,表面是芯片问题,根子在设备。半导体设备作为产业链的基石,其产能、技术和供应链稳定性,直接决定了芯片供给的弹性。要解决芯片短缺,不能只盯着晶圆厂,更要关注设备环节的深层瓶颈。唯有如此,才能让芯片产业走出“涨价—缺货—扩产—再缺设备”的循环。
如若转载,请注明出处:http://www.zelop-tech.com/product/44.html
更新时间:2026-10-03 13:36:53